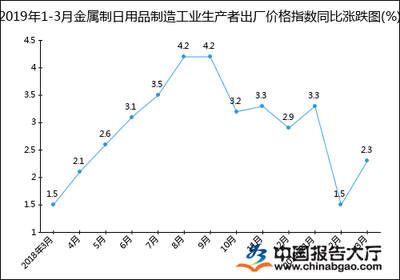
2019年1-3月金属制日用品制造工业生产者出厂价格指数统计分析
一、总体运行概况
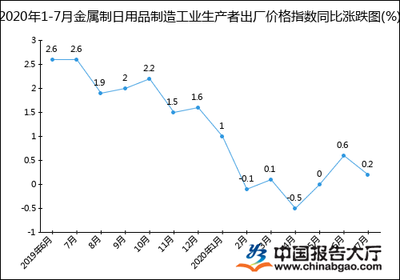
2019年1-3月,金属制日用品制造工业生产者出厂价格指数(PPI)整体呈现温和波动态势。据国家统计局数据显示,该行业出厂价格同比涨幅在1.0%-2.5%之间窄幅震荡,受春节假期及下游需求季节性波动影响,环比价格在2月出现小幅回落,3月企稳回升。行业价格运行延续了2018年以来的平稳格局,但成本端压力与需求端分化对价格形成双向制约。
二、月度走势分析
- 1月:受元旦、春节前备货需求拉动,金属制日用品出厂价格环比微涨0.3%,同比上涨2.1%。厨房用金属器具、不锈钢餐具等细分品类价格表现坚挺,主要受不锈钢、铝锭等原材料成本支撑。
- 2月:春节因素导致有效生产日减少,部分企业停工检修,市场交投清淡,出厂价格环比下降0.2%,同比涨幅收窄至1.6%。但卫生器具、金属制炊具等刚性需求品类价格回调幅度有限。
- 3月:随着下游建筑、家居等行业复工提速,需求逐步释放,出厂价格环比回升0.4%,同比上涨1.9%。其中,金属制厨房用器具及卫生器具制造价格环比上涨0.6%,成为主要拉动项。
三、细分领域表现
- 金属制厨房用器具:1-3月同比涨幅2.5%-3.0%,领涨行业。受不合格产品整治及消费升级影响,品牌化、高品质产品价格韧性较强。
- 金属制卫生器具:同比涨幅1.2%-1.8%,整体平稳。但2月受房地产竣工面积增速放缓拖累,部分低端产品价格竞争加剧。
- 金属制餐饮用器具及烹饪用具:同比持平至微涨0.5%,出口订单下滑对价格形成压制,但内需市场相对稳定。
四、影响因素分析
- 成本端:一季度LME铜、铝均价同比分别下跌约5%和3%,不锈钢价格弱势震荡,原材料成本对出厂价格的推升作用减弱。但环保及人工成本上升仍构成刚性支撑。
- 需求端:春节后基建及房地产开工回暖带动建筑用金属制品需求,但整体消费复苏节奏偏慢,行业库存水平中性偏高,压制价格上涨空间。
- 政策端:增值税税率下调(制造业从16%降至13%)自4月起实施,3月部分企业惜售或延后报价,对 price 形成底部支撑。
- 竞争格局:行业集中度不高,中小型企业占比大,同质化竞争持续压制价格上行幅度。
五、结论与展望
2019年1-3月金属制日用品制造出厂价格指数运行平稳,同比温和上涨,环比受季节性因素扰动明显。展望二季度,随着制造业减税降费落地及基建投资发力,下游需求有望边际改善;但原材料成本支撑偏弱、行业产能充裕,预计出厂价格指数仍将以稳为主,同比涨幅在1.5%-2.5%区间波动。建议企业关注细分品类结构性机会,加快产品升级以提升定价能力。
如若转载,请注明出处:http://www.dezhitrede.com/product/102.html
更新时间:2026-11-21 17:30:28