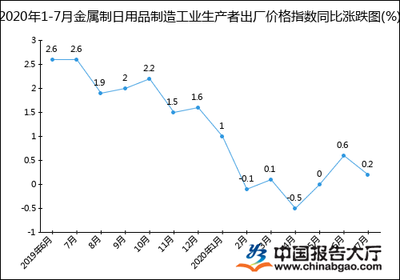
2020年1-7月金属制日用品制造工业生产者出厂价格指数运行分析——基于五金产品制造视角
一、总体运行概况
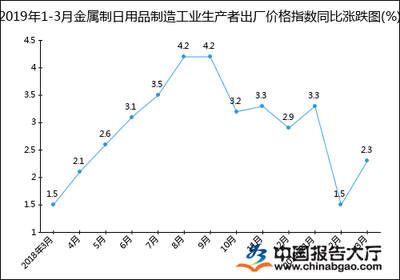
2020年1-7月,金属制日用品制造工业生产者出厂价格指数(PPI)整体呈现“先稳后降、降幅收窄”的运行态势。受新冠疫情冲击、下游需求收缩及上游原材料价格波动等多重因素叠加影响,五金产品制造领域出厂价格承压明显。从月度走势看,1-2月指数基本持平,3-4月出现阶段性下行,5月起降幅逐步收窄,7月趋于企稳,反映出行业复工复产推进与市场需求渐进修复的积极信号。
二、月度走势特征分析
- 1-2月:疫情初期价格韧性显现。受春节假期与疫情防控双重因素影响,五金产品制造企业开工率不足,但出厂价格指数波动有限,主要源于前期订单支撑及库存消化,价格传导存在滞后性。
- 3-4月:需求收缩带动价格下行。随着海外疫情蔓延,出口订单锐减,国内建筑、家居等下游需求恢复缓慢,金属制日用品出厂价格同比降幅扩大,五金工具、锁具、厨卫金属件等细分品类价格竞争加剧。
- 5-7月:降幅收窄,企稳迹象初显。基建投资加码、房地产市场逐步回暖带动建筑五金需求回升,叠加上游钢材、有色金属价格震荡上行,成本支撑增强,出厂价格指数环比降幅连续收窄,部分五金产品价格出现小幅反弹。
三、细分领域价格表现
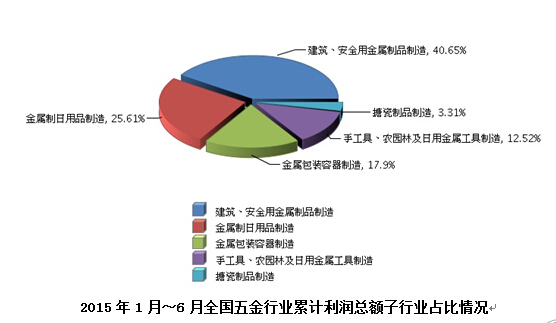
从五金产品制造细分看,建筑五金件、日用金属包装容器、金属门窗及类似制品价格走势分化:建筑五金受基建拉动相对抗跌;日用五金制品受消费疲软影响价格下行压力较大;金属制餐具、厨具等出口导向型产品受国际物流成本上升与汇率波动影响,价格调整更为频繁。
四、影响因素分析
- 成本端:钢材、铜、铝等主要原材料价格先抑后扬,5月后高位震荡,对五金产品出厂价格形成一定支撑,但成本传导不畅制约价格上行空间。
- 需求端:内需恢复慢于生产,外需受全球疫情冲击显著萎缩,供需失衡压制价格。
- 政策端:减税降费、稳外贸政策对价格形成托底效应,但市场竞争激烈导致企业提价能力有限。
五、结论与建议
2020年1-7月金属制日用品制造出厂价格指数整体低位运行,五金产品制造行业呈现“成本支撑增强、需求牵引不足”的胶着格局。建议企业加强原材料成本管控,优化产品结构,提升高附加值五金产品比重;同时关注基建与消费回补带来的结构性机会,增强价格抗风险能力。
如若转载,请注明出处:http://www.dezhitrede.com/product/98.html
更新时间:2026-11-21 10:27:59